AI Bubble Monitor: Wie wordt er getroffen?
Veel deskundigen verwachten een leeglopen of klappen van de AI-investeringszeepbel. Wat zou er dan moeten gebeuren, volgens Dean Baker van het Center for Economic and Policy Research (CEPR)?
(foto Raspopova Marina Unsplash)
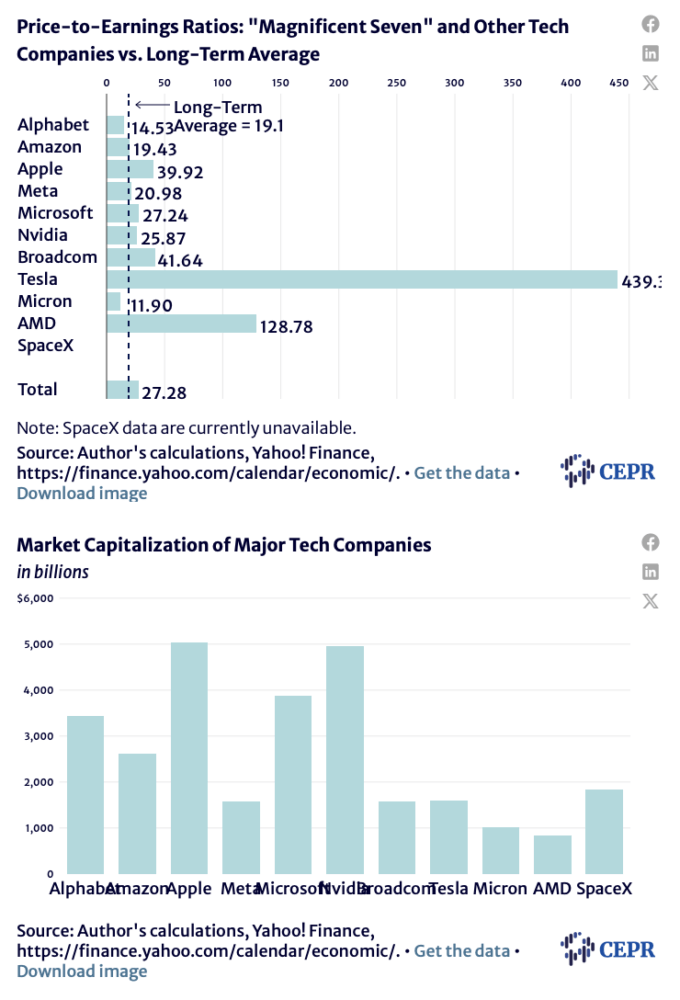
Voordat we het over reddingsoperaties hebben, laten we eerst eens kijken naar de meest recente cijfers:
Het is onmogelijk te voorspellen wanneer een investerings-zeepbel barst. De Chinese zeepbel is al uiteengespat, wat leidde tot een daling van 40 procent in de Chinese AI-technologie-index. Deze crash vond plaats terwijl de Chinese AI juist een steeds groter aandeel van de wereldwijde AI-markt veroverde.
Wat de specifieke oorzaak van de crash ook moge zijn, het lijkt erop dat beleggers zich afvroegen of de bedrijven wel het soort winsten zouden behalen dat de marktwaarde van de aandelen zou rechtvaardigen. Ongelooflijk genoeg bedroeg volgens Reuters de totale marktkapitalisatie van de Chinese AI-tech-index vóór de crash slechts 1,2 biljoen dollar. Ter vergelijking: de waardering van Nvidia alleen al bedroeg meer dan 5 biljoen dollar, en die van alle AI-gerelateerde bedrijven samen ruim 25 biljoen dollar.
(Noot van de vertaler: we hebben het hier over een biljoen, 10 tot de 12e, oftewel een milujoen miljoen. In het Amerikaans/Engels: trillion, het stuk gaat trouwens voornamelijk over de economie in de VS)
Hoe dan ook, hoewel we het exacte tijdstip niet kunnen voorspellen, gaan steeds meer analisten en beleggers ervan uit dat er een crash op komst is. En aandelen hebben nog een lange weg te gaan naar beneden. De huidige waarde van de aandelenmarkt bedraagt ongeveer 80 biljoen dollar. Hoewel de AI-gerelateerde bedrijven ongetwijfeld de grootste klap zullen krijgen, zal de rest van de markt waarschijnlijk ook niet ongeschonden uit de strijd komen. Tijdens de crash na de internetzeepbel van de jaren negentig verloor de NASDAQ bijna 80 procent van zijn waarde, terwijl de S&P 500 50 procent verloor. Zelfs aandelen van bedrijven als GM en McDonald’s kregen flinke klappen. Mocht de markt dalen tot de historische gemiddelde koers-winstverhouding, dan zou het verlies ongeveer 40 biljoen dollar bedragen.
Wie wordt er getroffen?
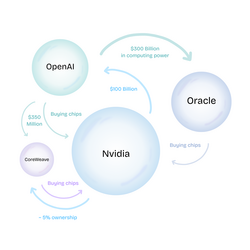
Als de AI-boom klapt, zal de economie op korte termijn ongetwijfeld een flinke klap krijgen. De vloed aan investeringen in de bouw van datacenters zal tot een druppeltje afnemen. De consumptie die werd aangewakkerd door de torenhoge aandelenkoersen zal opdrogen. En de cirkelvormige financieringsstroom die de AI-boom heeft helpen aanwakkeren, zal uiteenvallen. Wanneer deze ingewikkelde financiële keten wordt ontrafeld, zullen we ontdekken wie er met de gebakken peren blijft zitten. Om de beroemde uitspraak van Warren Buffett te citeren: „Als het tij zich terugtrekt, zien we wie er naakt zwom.”
Plaatje: Catboy69, wikipedia, CC0
Bovenaan hun lijst staat: geen reddingsoperaties voor AI-bedrijven, de techbedrijven en hun financiers.
Hoe dan ook, dat zal waarschijnlijk geen prettig verhaal zijn, maar we moeten lessen trekken uit de crisis van 2008. Gelukkig zit de Congressional Progressive Caucus er bovenop, met een lijst van wat wel en niet te doen.
Bovenaan hun lijst staat: geen reddingsoperaties voor AI-bedrijven, de techbedrijven en hun financiers. Dit was de grootste zonde van de reactie op het uiteenspatten van de vastgoedzeepbel. Terwijl miljoenen mensen hun huis en hun baan verloren, haastten de regering en de Fed zich om de banken en verzekeraars te redden die hadden geprofiteerd van het aanwakkeren van de zeepbel. Ze waarschuwden ons dat deze reddingsoperaties noodzakelijk waren om een Tweede Grote Depressie te voorkomen.
Hoewel de bewering over de ‘Tweede Grote Depressie’ eindeloos werd herhaald, ook door zogenaamd neutrale verslaggevers in de media, was het onzin. We weten hoe we uit een depressie komen: geld uitgeven. De Tweede Wereldoorlog heeft ons uiteindelijk uit de eerste Grote Depressie gehaald, niet omdat het een oorlog was (oorlogen hebben geen magisch effect op de economie), maar omdat men het erover eens was dat we alles moesten uitgeven wat nodig was om nazi-Duitsland te verslaan. Als we tien jaar eerder hetzelfde bedrag hadden uitgegeven aan de uitbouw van de woningbouw, de gezondheidszorg en het onderwijs, hadden we al in 1931 uit de Grote Depressie kunnen komen in plaats van in 1941.
Dit punt moet centraal staan wanneer we de AI-jongens horen zeggen dat we hun hachje moeten redden voor ons eigen bestwil. Ze waren helemaal niet van plan om hun AI-winsten met ons te delen (kijk maar eens hoeveel geld ze uitgeven om de vermogensbelasting in Californië te torpederen), en er is geen enkele reden waarom de rest van het land het geld zou moeten opbrengen om hun bedrijven draaiende te houden.
Er is een reden waarom we faillissementswetgeving hebben. Bedrijven die zich te diep in de schulden en leaseverplichtingen hebben gestort en hun rekeningen niet kunnen betalen, kunnen failliet gaan. De aandeelhouders raken alles kwijt, maar de bedrijven blijven, voor zover ze nuttige bedrijfsactiviteiten hebben, gewoon draaien.
Er kunnen gevallen zijn waarin sommige van de bedrijven die failliet gaan, verzekeraars zijn die het geld hebben uitgeleend dat bedoeld was om hun klanten lijfrentes uit te betalen. Er bestaan garantiefondsen op staatsniveau, waarvan er vele volstrekt ontoereikend zijn. In dit scenario moeten de verzekeraars failliet gaan en moeten hun topmanagers op zoek gaan naar een nieuwe baan, maar de federale overheid moet bereid zijn in te grijpen om ervoor te zorgen dat het grootste deel van deze lijfrentes volledig wordt uitbetaald.
Natuurlijk kunnen sommige banken in het crashscenario ten onder gaan, maar daar hebben we de depositogarantie voor. De bank kan worden geherstructureerd, waarbij de aandeelhouders hun inleg kwijtraken, het topmanagement wordt ontslagen en klanten weer toegang krijgen tot hun geld alsof er niets is gebeurd. De Federal Deposit Insurance Corporation (FDIC) heeft dergelijke herstructureringen al talloze keren uitgevoerd en moet bereid zijn dit op grote schaal te doen na het uiteenspatten van de AI-zeepbel.
Veel mensen zullen wellicht een flinke klap krijgen met hun 401(k)-pensioenregelingen. Dat is jammer, maar we kunnen niet voorschrijven hoe mensen hun geld moeten beleggen. Sommige mensen kopen bijvoorbeeld cryptovaluta of gokken op Polymarket. Ze hebben het recht om risico’s te nemen met hun geld. Beleggers hadden moeten beseffen dat het aanhouden van aandelenportefeuilles die sterk blootgesteld waren aan AI riskant was. Ze waren bereid om de grote winsten van deze aandelen van de afgelopen vijf jaar in eigen zak te steken. Als de koersen kelderen, zou de rest van ons niet verplicht moeten zijn om deze mensen te redden.
Wat wel centraal moet staan, is een agressieve agenda om de economie weer op de been te krijgen, wat betekent dat de economische vraag die door de AI-zeepbel werd gegenereerd, moet worden vervangen. Dat komt neer op bijna 1 biljoen dollar per jaar aan investeringsuitgaven (ongeveer 3 procent van het bbp), hoewel een groot deel hiervan betrekking heeft op geïmporteerde goederen. Het is waarschijnlijk dat er nog veel meer binnenlandse vraag verloren zal gaan als gevolg van lagere consumptieve bestedingen.
Het vermogenseffect van aandelenbezit op de consumptie wordt doorgaans geschat op 3 cent per dollar. Dit betekent dat als we door een beurscrash 30 tot 40 biljoen dollar aan aandelenvermogen verliezen, de jaarlijkse consumptie met 900 miljard tot 1,2 biljoen dollar zal dalen. Deze daling van de consumptie, in combinatie met de gederfde investeringen, zal een enorme kloof in de vraag veroorzaken.
Gelukkig weten we hoe we geld moeten uitgeven
De sleutel tot het stimuleren van de economie in dit scenario is simpel: veel geld uitgeven. Dat betekent grote begrotingstekorten, maar juist tijdens een ernstige recessie kan en moet het land grote begrotingstekorten hebben. We kunnen erop rekenen dat de begrotingshaviken zullen tieren en schreeuwen, zoals ze altijd doen wanneer iemand voorstelt geld uit te geven aan progressieve maatregelen, maar mensen met een realistisch inzicht zouden hen moeten negeren.
Dit is een geval waarin het belangrijkste inzicht van de aanhangers van de Moderne Monetaire Theorie duidelijk tot uiting komt. Aangezien we onze eigen valuta drukken, is de enige beperking op tekortfinanciering in feite inflatie, die op haar beurt weer afhangt van de beschikbaarheid van reële middelen, arbeidskrachten en specifieke soorten kapitaal en natuurlijke hulpbronnen. Als er werklozen zijn en op veel gebieden sprake is van overcapaciteit, kan de overheid vrijuit geld uitgeven zonder zich zorgen te hoeven maken over inflatie.(*1)
Er is geen tekort aan sectoren waar we meer uitgaven goed kunnen besteden. Onderwijs, gezondheidszorg en kinderopvang zijn drie uitstekende gebieden om mee te beginnen. Misschien kunnen we toewerken naar gratis hoger onderwijs, Medicare voor iedereen en een aanzienlijk uitgebreide ondersteuning voor kinderopvang.
En we kunnen proberen de achterstand op de rest van de wereld op het gebied van de groene transitie in te halen. In China bestaat ongeveer tweederde van de verkochte nieuwe auto’s uit elektrische auto’s. En deze auto’s zijn veel goedkoper in aanschaf en veel goedkoper in gebruik dan auto’s op benzine. We hoeven mensen niet te vragen offers te brengen om de planeet te redden; de Trump-bende eist juist dat mensen offers brengen om de planeet te vernietigen.
Hetzelfde geldt voor wind- en zonne-energie. Het is nu veel goedkoper om schone energie op te wekken dan elektriciteit uit fossiele brandstoffen. China heeft al meer opwekkingscapaciteit uit wind- en zonne-energie dan wij aan totale opwekkingscapaciteit hebben. We weten allemaal hoezeer Donald Trump een hekel heeft aan wind- en zonne-energie, maar misschien kan het Congres dit omzeilen door te zeggen dat alle nieuwe installaties bestemd zijn voor nationale defensie en geschikt zijn voor het lanceren van drones. Hij zal het verschil nooit merken.
En we kunnen beginnen met het herstellen van de onevenwichtigheden tussen arbeid en kapitaal om ervoor te zorgen dat werknemers meer koopkracht krijgen, te beginnen met een forse verhoging van het minimumloon. Als we bovendien de enorme productiviteitswinst willen realiseren die door de voorstanders van AI wordt beloofd, dan moeten we de werkweek inkorten tot 36 of zelfs 32 uur. Dat zal een grote bijdrage leveren aan het terugdringen van de werkloosheid.
Deze lijst zou ons uitgangspunt moeten zijn. Een economische neergang als gevolg van het uiteenspatten van de AI-zeepbel opent een wereld aan mogelijkheden. We kunnen veel groots bereiken, net zoals Franklin Roosevelt dat deed met de New Deal. We moeten er alleen voor zorgen dat het redden van de AI-jongens niet op die lijst staat.
Dit stuk verscheen eerst op Dean Baker’s AI Bubble Monitor blog.
Dean Baker is de senior econoom bij het Center for Economic and Policy Research in Washington, DC.
(*1) Een gebied waarop we enige inflatiedruk zullen zien, is een waarschijnlijke waardedaling van de dollar. Triljoenen dollars aan buitenlands kapitaal droegen bij aan het aanwakkeren van de AI-zeepbel. Dit geld zal wegvloeien zodra de zeepbel barst. De dollar kan een aanzienlijk deel van zijn waarde ten opzichte van buitenlandse valuta’s verliezen. Dit zal enige opwaartse druk op de importprijzen veroorzaken, maar het zal waarschijnlijk een eenmalige klap zijn, en geen blijvende bron van inflatie.